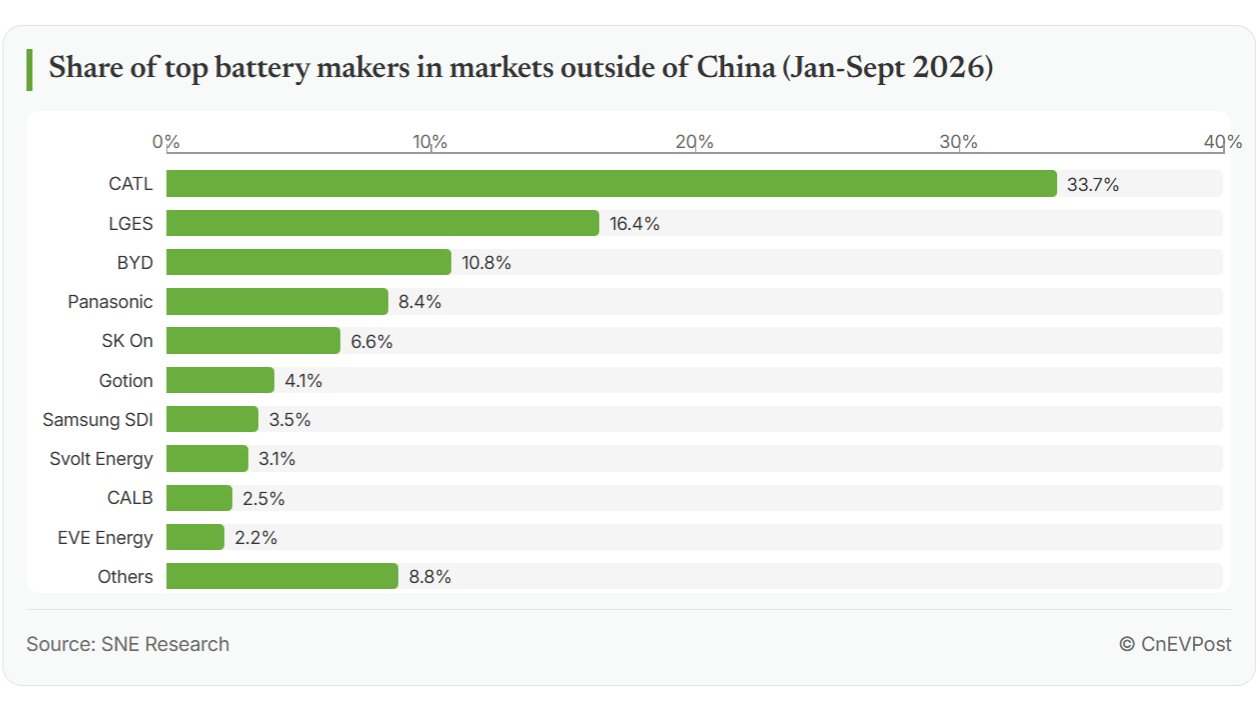
Çinli batarya üreticileri CATL ve BYD, 2026 yılının ilk dokuz ayında Çin dışındaki elektrikli araç (EV) batarya pazarında paylarını önemli ölçüde artırırken, Güney Koreli rakipleri LG Energy Solution, SK On ve Samsung SDI pazar kaybetti. Güney Koreli araştırma firması SNE Research tarafından yayımlanan verilere göre, Çin dışındaki EV batarya kullanımı Ocak-Eylül 2026 döneminde 426,7 GWh'ye ulaşarak yıllık bazda %24,7 artış gösterdi. Bu büyüme, aynı dönemdeki küresel EV batarya kullanımı büyümesi olan %19,7'nin üzerinde gerçekleşti.
Çinli üreticilerin yükselişi
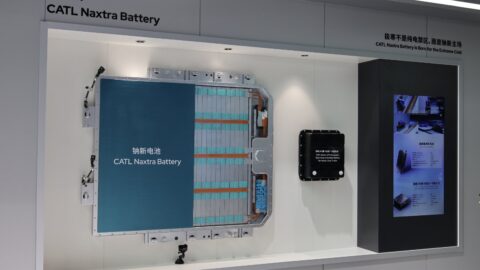
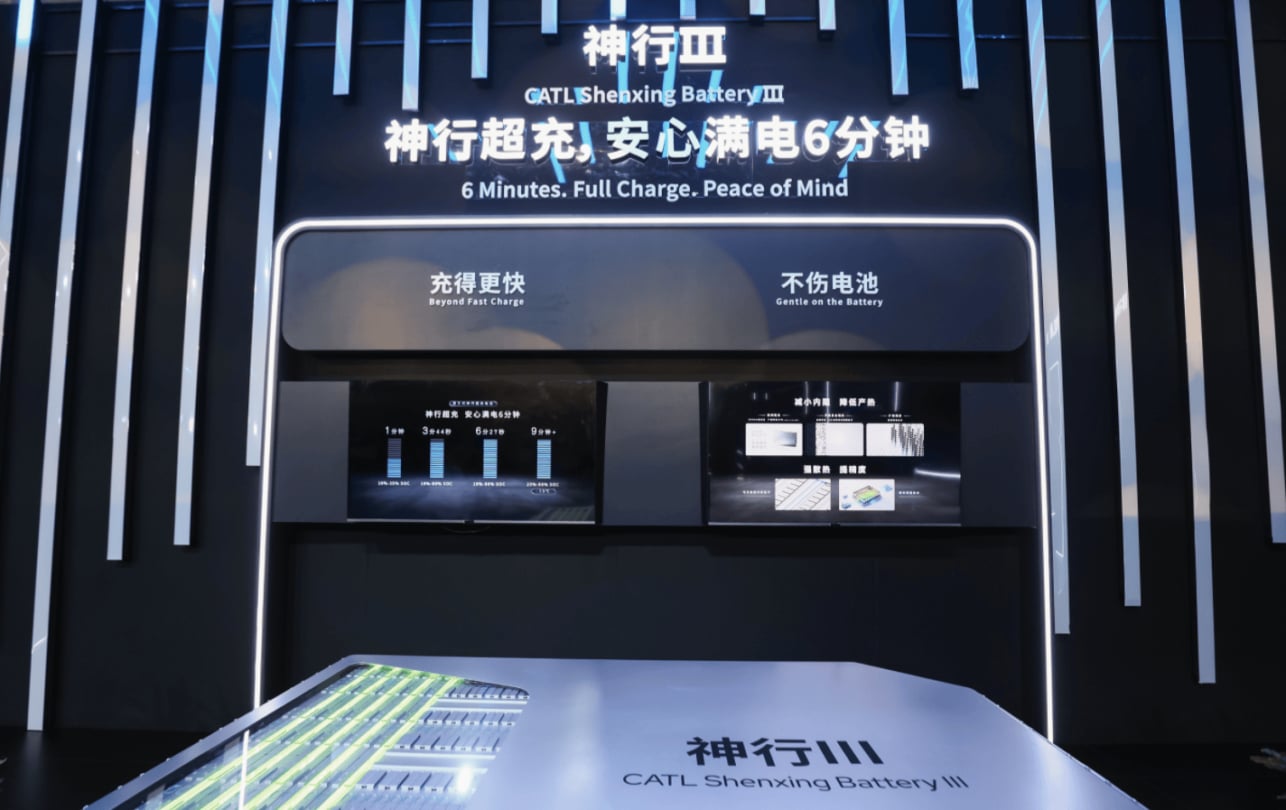
İlk 10 sıradaki altı Çinli şirketin Çin dışı pazardaki toplam payı, geçen yılın aynı dönemindeki %43,1 seviyesinden %56,4'e yükseldi. CATL ve BYD'nin birlikte pazar payı ise %44,5 oldu. CATL, 143,7 GWh ile Çin dışında açık ara lider konumda bulunuyor. Şirketin batarya kullanımı yıllık %46,7 artarken pazar payı %33,7'ye ulaştı. CATL'in Avrupa'daki batarya kullanımı %35,4 artarak 96,8 GWh olurken, Çin dışı Asya'daki kullanımı 27,1 GWh'ye çıkarak iki katından fazla arttı. Şirketin Macaristan'ın Debrecen kentindeki fabrikasında ilk iki üretim hattı 22 Eylül'de deneme üretimine başladı.
BYD ise 45,9 GWh ile üçüncü sırada yer aldı. Şirketin batarya kullanımı yıllık %66,8 artarken pazar payı %10,8'e yükseldi. BYD'nin Avrupa'daki batarya kullanımı %68,8, Asya'da %41,0 ve Güney Amerika'da %135,7 arttı.
Güney Koreli üreticiler geriledi
Güney Koreli üç büyük batarya üreticisi LG Energy Solution, SK On ve Samsung SDI'nin toplam batarya kullanımı yıllık %13,5 azalarak 113,0 GWh'ye düştü. Bu şirketlerin Çin dışı pazardaki toplam payı %26,5'e geriledi. Özellikle Kuzey Amerika'da zorlanan Güney Koreli tedarikçilerin bölgedeki batarya kullanımı 56,1 GWh'den 28,1 GWh'ye düştü. Bu düşüş, vergi kredilerinin sona ermesinin ardından bölgede zayıflayan talebe bağlanıyor. Güney Koreli tedarikçiler, Kuzey Amerika'da bazı üretim hatlarını enerji depolama sistemleri (ESS) bataryalarına dönüştürüyor.
LG Energy Solution, 69,8 GWh ile ikinci sırada kalmayı başarsa da kullanımı %4,9 düştü ve pazar payı %21,5'ten %16,4'e geriledi. SK On, 28,2 GWh ile beşinci sırada yer alırken kullanımı %17,9, pazar payı ise %10,0'dan %6,6'ya düştü. Samsung SDI, 15,0 GWh ile yedinci sırada kalırken kullanımı %34,4, pazar payı ise %6,7'den %3,5'e geriledi.
Diğer oyuncular ve LFP yükselişi
Japon Panasonic, 35,6 GWh ile dördüncü sırada yer alırken kullanımı %0,8 düştü ve pazar payı %10,5'ten %8,4'e geriledi. Çinli üreticilerden Gotion High-tech, 17,6 GWh ile altıncı sırada yer alırken kullanımı %153,8 arttı. Svolt Energy, 13,1 GWh ile sekizinci sırada ve kullanımı %102,3 arttı. CALB, 10,6 GWh ile dokuzuncu sırada ve kullanımı %88,5 arttı. Eve Energy ise 9,5 GWh ile onuncu sırada yer alırken %214,6'lık artışla en hızlı büyüyen şirket oldu.
Veriler, bataryalı elektrikli araçlar, plug-in hibritler ve hibritleri kapsıyor. LFP (lityum demir fosfat) bataryaların Çin dışı pazardaki payı %15,8'den %27,7'ye yükseldi. Avrupa'da giriş seviyesi modellerde LFP batarya kullanımının artması, fiyat rekabetçiliğini önemli hale getiriyor. Avrupa'da Çinli tedarikçiler yerel fabrikalarında üretimi artırırken, Şubat 2027'de yürürlüğe girecek Battery Passport gereklilikleri tedarikçiler arasında uyum boyutunu ekliyor.
Neden önemli?
Bu veriler, Çinli batarya üreticilerinin küresel pazardaki hakimiyetinin giderek arttığını gösteriyor. CATL ve BYD'nin Çin dışındaki pazar payının %44,5'e ulaşması, Avrupa ve Asya'da yerelleşme yatırımlarının meyvesini verdiğini ortaya koyuyor. Türkiye'de elektrikli araç kullanıcıları ve almayı düşünenler için bu gelişme, önümüzdeki dönemde batarya teknolojilerinin daha rekabetçi fiyatlarla sunulabileceği anlamına geliyor. LFP bataryaların yaygınlaşması, özellikle giriş seviyesi elektrikli otomobillerin fiyatlarının düşmesine katkı sağlayabilir. Güney Koreli üreticilerin Kuzey Amerika'daki zorlukları ise küresel batarya tedarik zincirindeki dengelerin hızla değiştiğini gösteriyor.
Yorumlar (0)