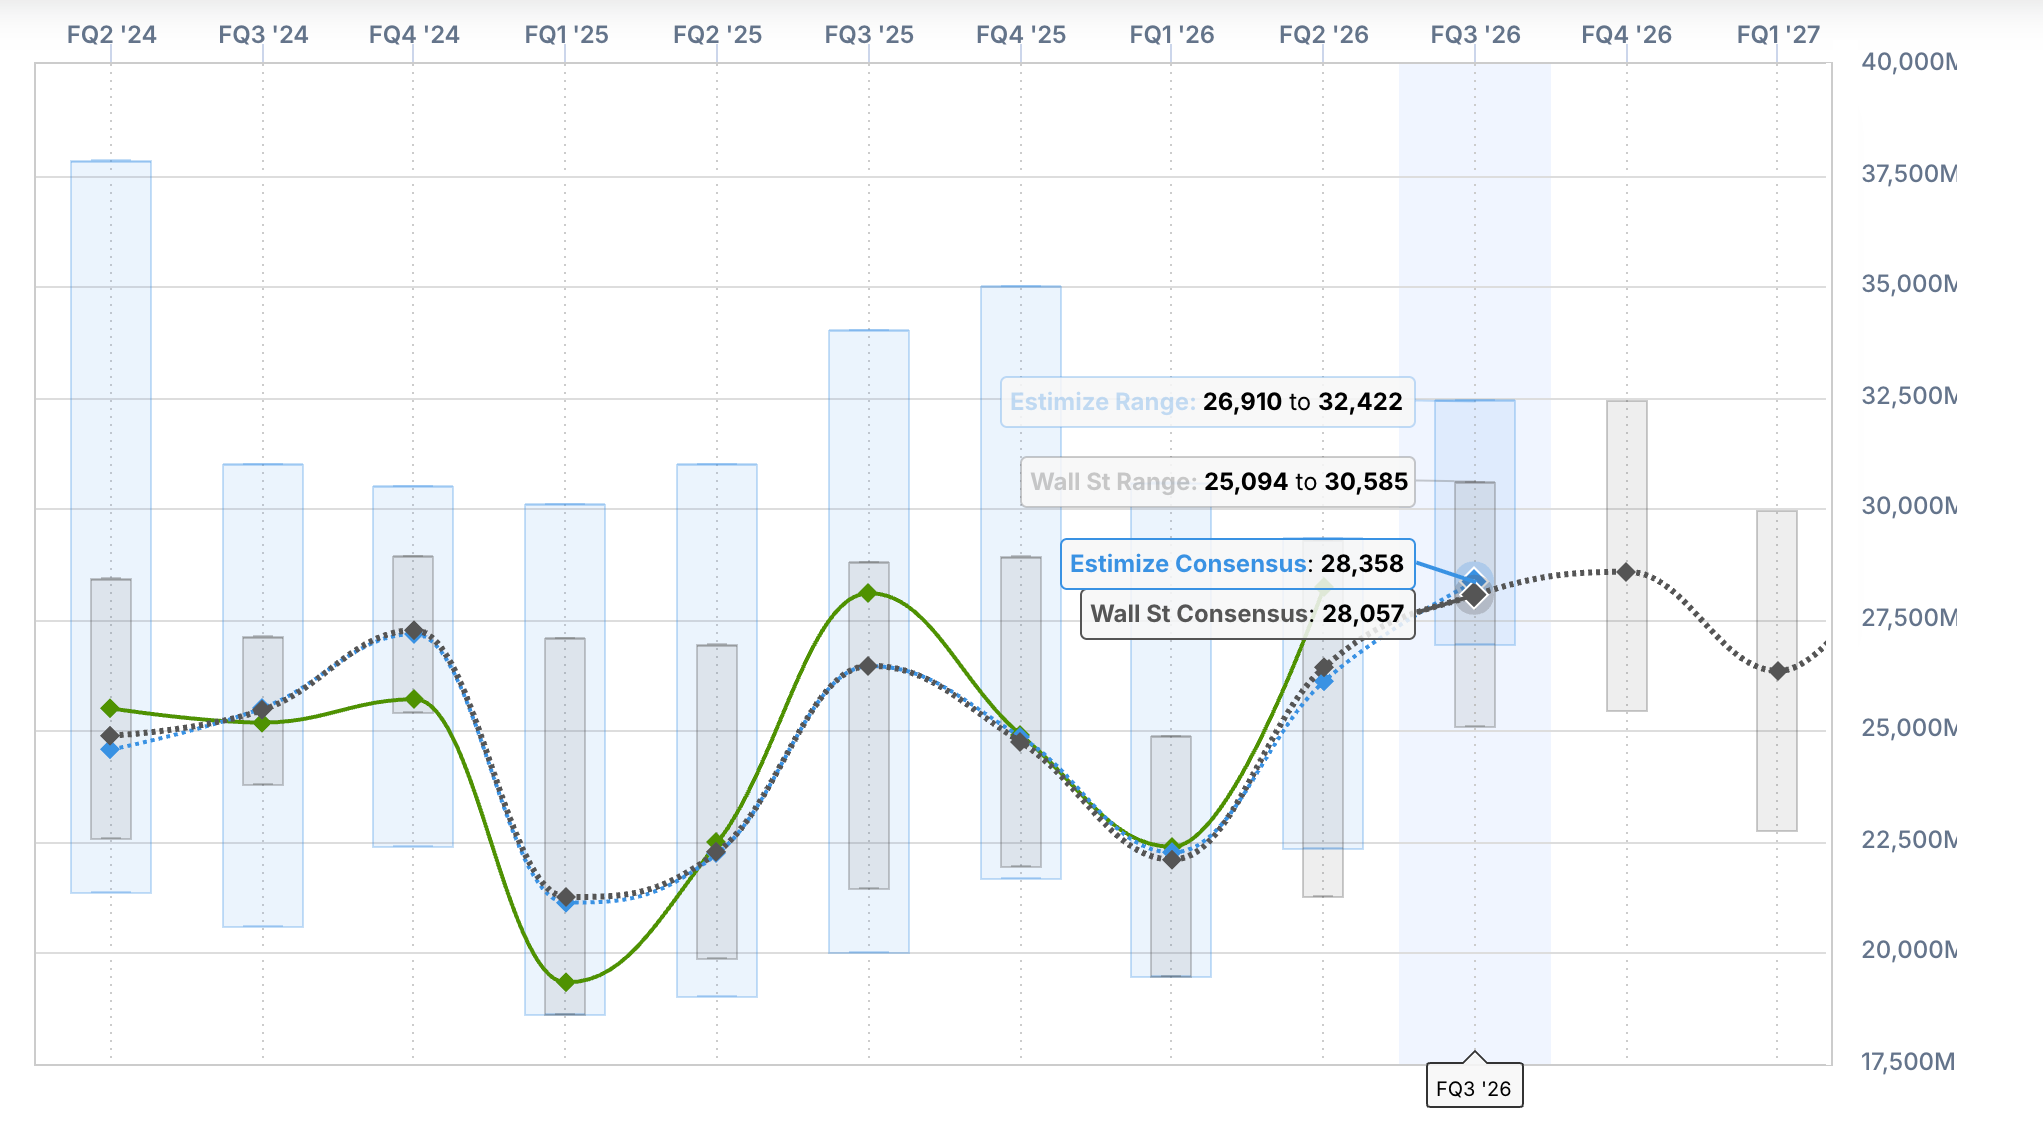
Tesla, 2026 yılı üçüncü çeyrek finansal sonuçlarını açıklamaya hazırlanırken Wall Street analistleri, şirketin gelirinde geçen yıla göre belirgin bir artış beklemiyor. Üreticinin 2025 yılı aynı döneminde elde ettiği 28,1 milyar dolarlık gelirin bu çeyrekte de yinelenmesi, 28,06 milyar dolar konsensüs tahminiyle neredeyse sabit kalması bekleniyor. Ancak kârlılık cephesinde durum farklı: GAAP dışı hisse başına kârın 0,45 dolar olarak gerçekleşmesi öngörülüyor; bu, 2025 Q3’teki 0,50 dolara göre %10’luk bir düşüş anlamına geliyor.
Geçen hafta açıklanan teslimat verileri, Tesla’nın 2026’nın üçüncü çeyreğinde toplam 486.532 araç teslim ettiğini gösterdi. Bu rakam, 2025’in aynı çeyreğinde kırılan 497.099 adetlik rekorun %2,1 altında kalmasına rağmen, analistlerin 461.974 adetlik ortalamasını aştı. Üretim tarafında ise 464.391 araç üretilirken, teslimatlar üretimi 22.141 adet geçerek art arda ikinci çeyrekte stok azaltımına işaret etti.
Tesla’nın satışlarının büyük bölümü yine Model 3 ve Model Y’den geldi; bu iki model toplam 478.237 adet teslim edildi. Diğer modeller (Cybertruck, Semi, Model S ve Model X) ise yalnızca 8.295 adetle geçen yılın aynı dönemine kıyasla %48 oranında daraldı. Bu durum, şirketin hâlâ ağırlıklı olarak iki modelle (Model 3/Y) yoluna devam ettiğini gösteriyor.
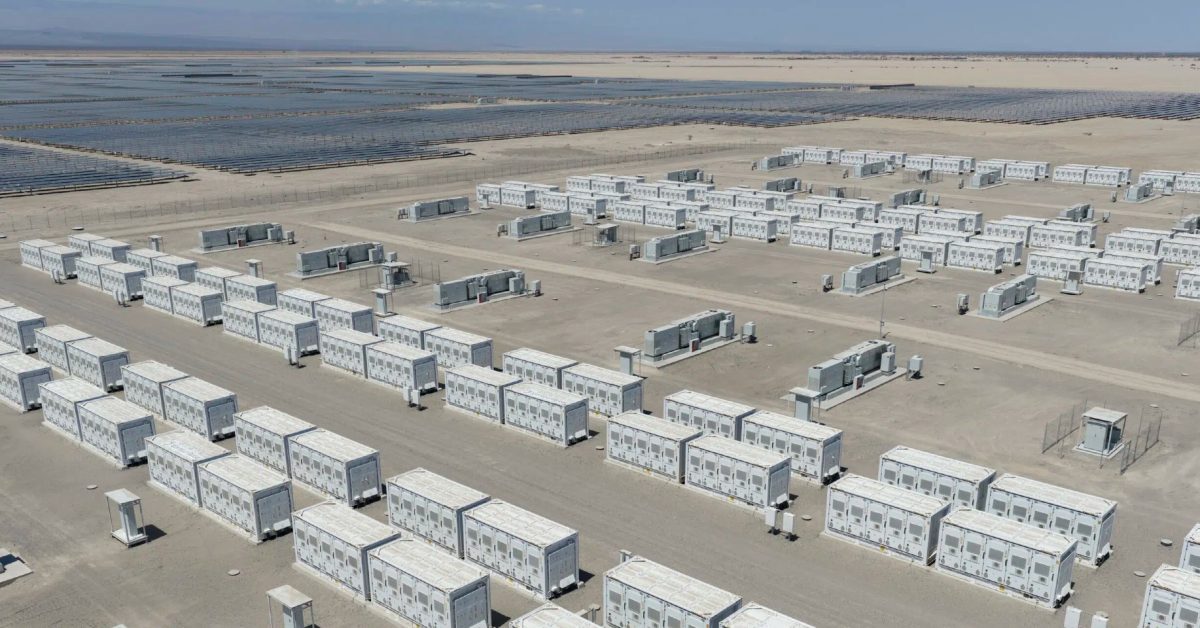
Enerji depolama iş biriminde ise üçüncü çeyrekte 13,7 GWh’lik kurulum gerçekleştirildi. Bu, 2025 Q3’teki 12,5 GWh’ye göre %9,6’lık bir artışa karşılık gelse de, analistlerin beklediği yaklaşık 15,9 GWh’nin ve 2025’in dördüncü çeyreğindeki 14,2 GWh’lik rekorun gerisinde kaldı. Enerji depolama marjı ikinci çeyrekte %20,4 seviyesindeydi ve şirket uzun vadede %20’li orta seviyeleri hedefliyor.
Finansal tabloların diğer detaylarına bakıldığında, Tesla’nın ikinci çeyrekteki operasyonel marjının yalnızca %1,4’e gerilediği, faaliyet gelirinin %57 düşüşle 398 milyon dolara indiği görülüyor. Operasyonel giderler ise %47 artışla 4,35 milyar dolara yükseldi. Otomotiv brüt marjı (regülasyon kredileri hariç) ikinci çeyrekte %16,3’e inerek ilk çeyrekteki %19,2 seviyesinden belirgin şekilde geriledi. Söz konusu düşüşte 230 milyon dolarlık garanti düzeltmesi ve bir önceki çeyrekteki tarife avantajının tekrarlanmaması etkili oldu. Regülasyon kredisi geliri ise geçen yılın aynı dönemine göre %67 azalarak yalnızca 146 milyon dolara geriledi.
Tesla’nın nakit akışı cephesi de dikkat çekiyor: İkinci çeyrekte serbest nakit akışı 1,09 milyar dolar negatif gerçekleşirken, sermaye harcamaları 5,8 milyar dolara ulaştı. Şirket yönetimi 2026 yılı için sermaye harcamalarının 25 milyar doları aşmasını bekliyor. Öte yandan, yılbaşından bu yana toplam teslimatlar 1.324.681 adede ulaşarak geçen yılın aynı dönemine göre %8,8 arttı.
Yatırımcıların en çok oy verdiği sorular arasında Cybercab filosunun genişlemesi, FSD’nin denetimsiz kullanıma sunulması, Cybercab satın alım koşulları, Robotaksi birim ekonomisi, HW3 yükseltmesi ve Optimus’un maliyeti yer alıyor. Yaklaşık 2.860 hissedarın katıldığı Q3 soru-cevap oturumunda 3,85 milyon hisseyi temsil eden oylar kullanıldı.
Neden önemli?
Tesla, küresel elektrikli araç pazarının en büyük oyuncularından biri olarak finansal göstergeleri tüm sektör için bir barometre işlevi görüyor. Gelirdeki yatay seyir ve kârlılıktaki düşüş, artan rekabet ve yatırım harcamalarının etkisini ortaya koyuyor. Türkiye’de elektrikli araç almayı düşünen kullanıcılar için Tesla’nın marj sıkışıklığı, orta vadede fiyatlandırma stratejilerini etkileyebilir. Ayrıca enerji depolama işindeki büyümenin yavaşlaması, şebeke ölçekli depolama çözümlerine ilgi duyan yatırımcılar için sinyal niteliği taşıyor. Şirketin hâlâ iki model ağırlıklı bir yapıda olması, yeni ürün lansmanlarına olan ihtiyacı da gözler önüne seriyor.
Yorumlar (0)